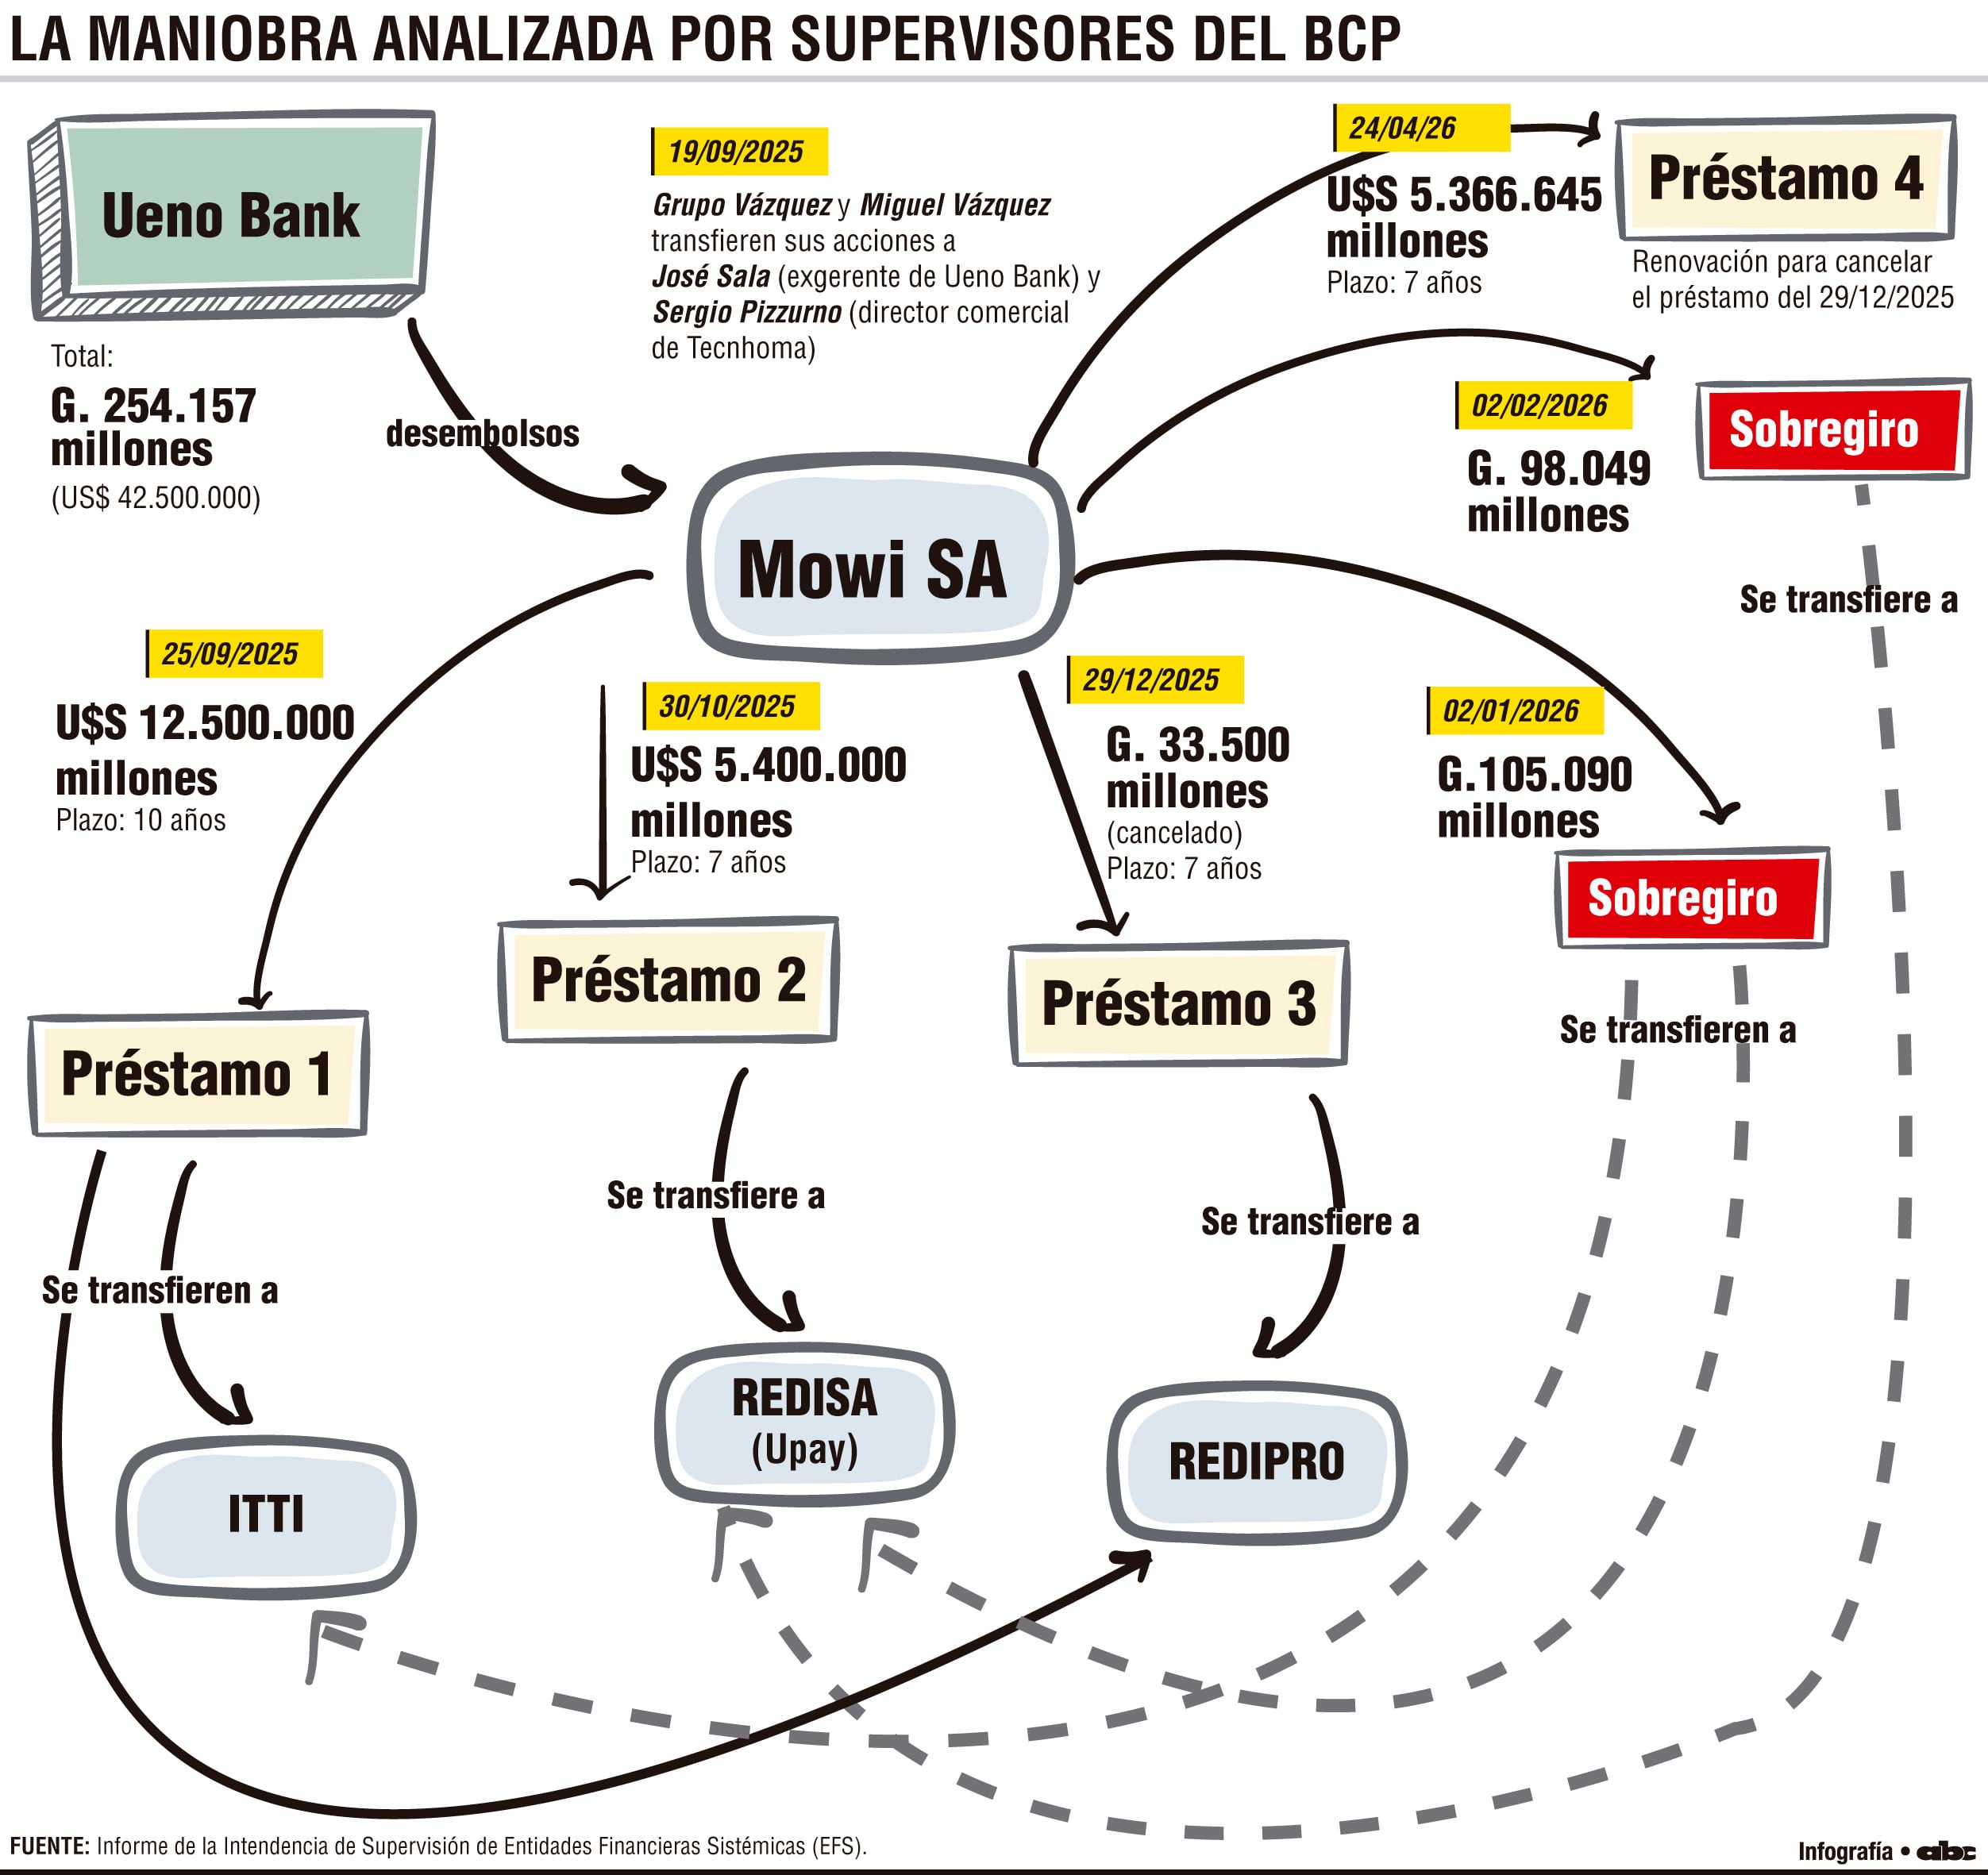
El 19 de septiembre de 2025, el exsubgerente de Ueno Bank José Sala adquirió al Grupo Vázquez SA el 90% de las acciones de Mowi SA –constituida el 12 de enero de 2021– por valor de G. 7.200 millones. Lo dice la Intendencia de Supervisión de Entidades Financieras Sistémicas (EFS) del Banco Central del Paraguay (BCP), en un reporte fechado el 8 de junio de 2026. Sala pasó de ser un empleado del banco a comprador de la mayor parte del paquete accionario de los dueños del banco.
En la misma operación, otro exgerente general del Grupo Vázquez, Sergio Pizzurno adquirió el 10% restante de las acciones por valor de unos G. 800 millones. La compra fue a Miguel Vázquez y al Grupo Vázquez. Pizzurno cumplió funciones de gerente general, primero de Itti (2021) y luego de Wepa (2021-2024). Actualmente aparece como director comercial de la empresa
Technoma, principal proveedor del Estado de software y equipos informáticos.
En resumen, dos empleados del Grupo Vázquez invirtieron unos 8.000 millones de guaraníes para convertirse en dueños.
Ueno Bank registra la mayor captación de fondos públicos y del Instituto de Previsión Social (IPS) dentro del sistema bancario privado, acumulando hasta agosto de 2026 cerca de G. 4,8 billones (alrededor de US$ 850 millones). Este crecimiento coincide con la llegada a la presidencia de Santiago Peña, exsocio comercial del Grupo Vázquez SAE.
SIETE DÍAS ENTRE LA COMPRA Y PRIMER PRÉSTAMO
El informe de la EFS documenta que el 26 de septiembre de 2025 –siete días después de la transferencia de acciones a Sala y Pizzurno– la empresa Mowi SA obtuvo un primer crédito por US$ 12.500.000 concedido por Ueno Bank a 10 años de plazo y a sola firma. Este negocio opera bajo el rubro de servicios de billetera electrónica, pero no hay rastros públicos de ello.
Después del primer desembolso, Ueno otorgó a Mowi SA otros tres créditos. El 30 de octubre del año pasado le concedió el segundo préstamo por unos US$ 5.400.000 a 7 años; el 29 de diciembre de 2025 desembolsaron otros G. 33.500 millones (posteriormente cancelado); y el 24 de abril de este año le concedieron –hasta donde se sabe– un último préstamo de US$ 5.300.000.
A estas operaciones se sumaron dos sobregiros: G. 105.090 millones el 2 de enero de 2026 (cancelado) y G. 100.500 millones el 2 de febrero de 2026. La asistencia crediticia acumulada sumó G. 254.157 millones (US$ 42,5 millones) a abril de 2026.
“FALTA DE ANÁLISIS ACABADO”
La documentación, a la cual accedió nuestro diario, que verificó su autenticidad con varias fuentes, describe que Ueno Bank (el mayor captador de fondos del sector público) entregó los millonarios préstamos con “falta de análisis acabado”. La EFS detalla que Mowi SA presentaba una “estructura activa concentrada: los activos intangibles (desarrollos en curso) representan el 84,3% del activo total, denotando una cartera de activos de reducida liquidez y elevada incertidumbre en cuanto a su realización” (sic).
El informe indica además que Mowi SA registra “resultados negativos acumulados: la empresa registró pérdidas durante los ejercicios 2021, 2022, 2023 y 2024. El resultado del último ejercicio (G. 4.457 millones) obedece, en forma determinante, a ganancias por conversión de moneda extranjera (G. 9.019 millones) y no a la generación de ingresos operativos propios” (sic).
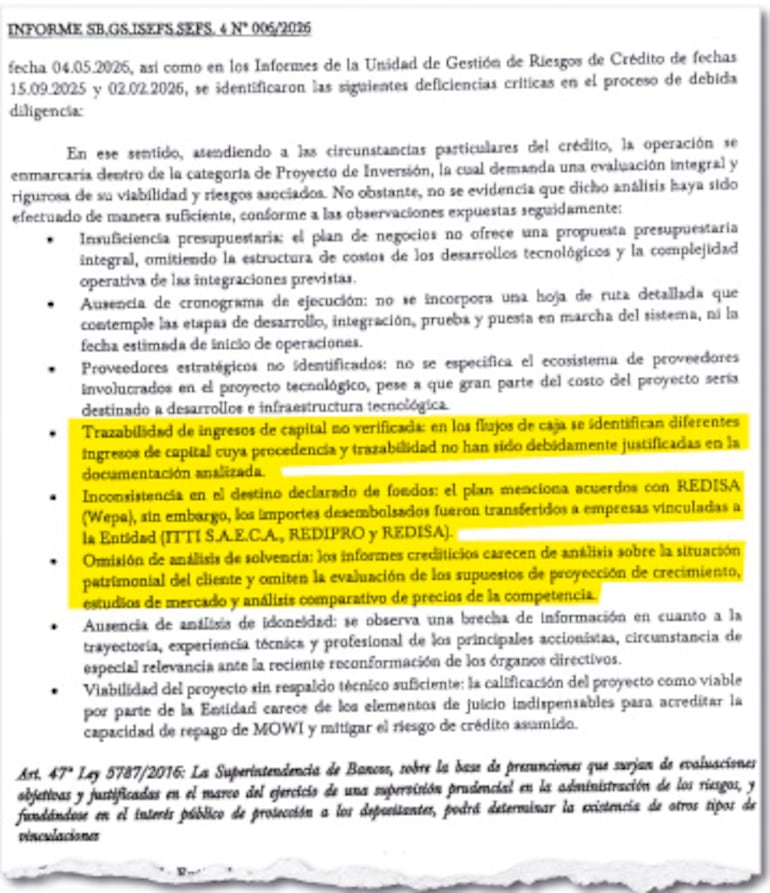
Asimismo, los supervisores asentaron en el reporte una “trazabilidad de ingresos de capital no verificada: en los flujos de caja se identifican diferentes ingresos de capital cuya procedencia y trazabilidad no han sido debidamente justificadas en la documentación analizada” (sic).
“INCONSISTENCIA EN EL DESTINO DECLARADO DE FONDOS”
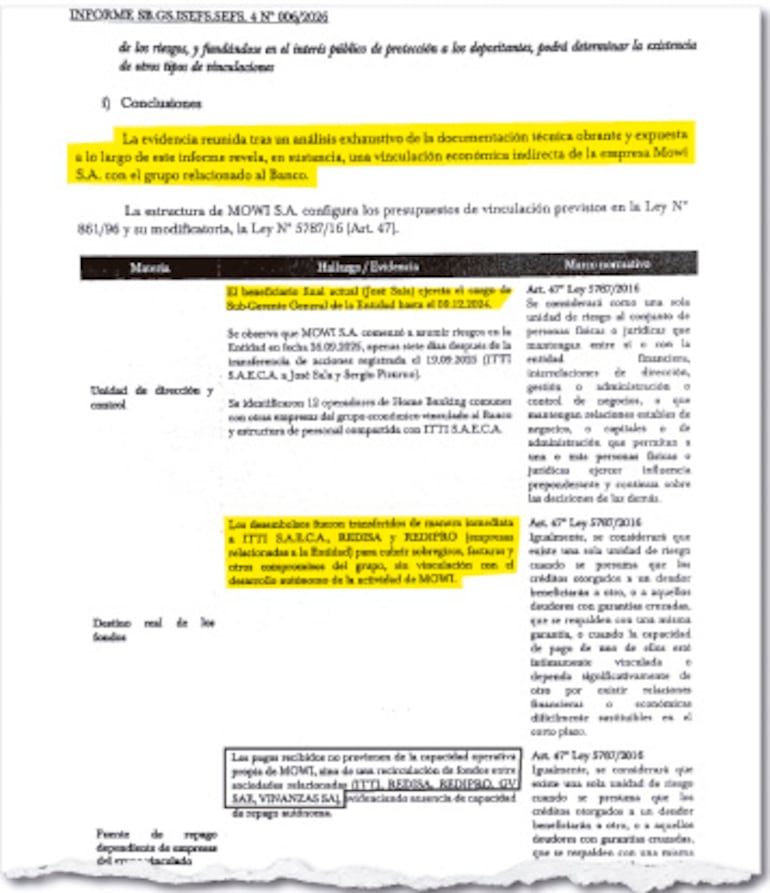
En relación con el plan de negocios presentado por Mowi SA ante el banco para justificar las solicitudes, el BCP constató una “inconsistencia en el destino declarado de fondos: el plan menciona acuerdos con REDISA (Wepa); sin embargo, los importes desembolsados fueron transferidos a empresas vinculadas a la entidad (ITTI SAECA, REDIPRO y REDISA)”.
El reporte concluye con la identificación de una “omisión de análisis de solvencia: los informes crediticios carecen de análisis sobre la situación patrimonial del cliente y omiten la evaluación de los supuestos de proyección de crecimiento, estudios de mercado y análisis comparativo de precios de la competencia” (sic).
La supervisión del BCP dictaminó que “la trazabilidad de los fondos analizados evidencia que el destino económico de las asistencias crediticias no se vincula de manera principal con el desarrollo autónomo de la actividad propia de Mowi, sino con el sostenimiento financiero de otras sociedades del grupo; y que la fuente real de repago no provino de la capacidad propia del deudor, sino a través de fondos generados por otra empresa del mismo grupo empresarial, por lo que se observa dependencia significativa de capacidad de pago de orígenes no operativos para el cumplimiento con la entidad” (sic).
US$ 84,5 millones en apenas siete meses
El equipo supervisor también analizó otra empresa del Grupo Vázquez: Grupo Hendy SA. Sobre esta última se encontró que en setiembre de 2025 pasó a ser propiedad de Vanessa Godoy y Óscar Urdapilleta, jefa de Talento Humano y empleado, respectivamente, de Itti Saeca. Al igual que Mowi SA, los fiscalizadores encontraron que la empresa Grupo Hendy SA accedió a préstamos por G. 252.251 millones (US$ 42 millones) sin garantías reales. Los fondos igualmente se enviaron a otras empresas del Grupo Vázquez.
Solamente entre las empresas Grupo Hendy SA y Mowi SA, que pasaron a manos de empleados del Grupo Vázquez en septiembre de 2025, se tiene que recibieron desde ese mismo mes y hasta abril de ese año, según el BCP, desmbolsos de Ueno Bank por G. 506.678 millones (84,5 millones de dólares). Gran parte de ese monto se usó para cubrir sobregiros de Itti, Redisa (Upay) y Redipro (WEPA), todas del Grupo Vázquez SAE.
“Paupérrimas condiciones crediticias”
El reporte de la EFS del 8 de junio de 2026 antecedió al memorándum emitido el 10 de julio de 2026 por el exgerente de Supervisión del BCP Fernando Rivarola en el que analizó las operaciones vinculadas a Ueno Bank. El ex alto funcionario presentó el documento tras su nombramiento en el directorio de la Agencia Financiera de Desarrollo (AFD) el 6 de julio de 2026.
En el texto, Rivarola recomendó a la Superintendencia de Bancos (SIB) “no admitir la operación con la empresa VINANZAS SA como válida para subsanar la irregularidad dada por el exceso al límite regulatorio impuesto por la Resolución Nº 3, Acta Nº 25 de fecha 04/05/2017, específicamente al límite establecido en el capítulo A- Límites Globales, en su inciso a 2 Límites para personas vinculadas, alcanzado por las operaciones con las empresas MOWI SA, GRUPO M SA Y GRUPO HENDY SA” (sic).
El marco normativo fija como techo para estas operaciones el 20% del patrimonio efectivo de la entidad.
El exgerente advirtió la existencia de operaciones adicionales “con las empresas TUIU SA, FRANEDE SA y AIME SA CORREDORES DE SEGUROS, las cuales vuelven a generar una situación de extremo exceso al límite regulatorio recientemente citado y, agravando aún más la situación, las paupérrimas condiciones crediticias en las que fueron analizadas y concedidas estas operaciones, las cuales presentan suficientes indicios de una incorrecta utilización de los fondos desembolsados por la entidad Ueno Bank SA” (sic).
Rivarola concluyó que, ante los “claros indicios de una incorrecta aplicación de fondos por parte de la entidad Ueno Bank SA y a los efectos de precautelar la sana gestión y administración de los depósitos de cuentas, entiendo que el correcto proceder y actuar de esta Superintendencia, dadas las circunstancias relatadas en este memorando, debería estar orientada por la Ley 2334 del año 2003, la cual en su artículo 6º Plan de Regularización, establece que sin perjuicio de las sanciones que correspondan en el caso de que las causales de regularización supongan infracción de normas que lleven aparejada sanción –a ser esto determinado posteriormente con el asesoramiento de la Unidad Jurídica del BCP” (sic).