
11 de octubre de 2026 a la – 01:00
El economista y ex ministro Manuel Ferreira cuestionó las respuestas brindadas por el Banco Central del Paraguay tras el pedido de informe del Congreso Nacional. Desmintió que la confianza esté “intacta” y alertó sobre el peligroso debilitamiento de la autoridad financiera.
Durante la emisión del programa Enfoque Económico de ABC Cardinal, el exministro de Hacienda Manuel Ferreira arremetió contra la banca matriz tras la remisión del informe de 31 fojas solicitado por el Congreso Nacional al BCP centrado principalmente en las operaciones de Ueno Bank y la colocación de fondos públicos. Ferreira afirmó que el documento elaborado por el Banco Central del Paraguay (BCP) generó más dudas que certezas sobre lo indagado por los legisladores y lamentó la falta de seriedad de la institución reguladora.
El exministro afirmó que el documento remitido deja dudas técnicas importantes sobre cómo se dio el exceso de límites prestables a las empresas vinculadas y cuáles fueron las formas exactas utilizadas para subsanarlo.
“El tiempo del exceso no puede superar 10 días. No es que desde la comunicación no puede superar 10 días. No puede superar 10 días desde el momento que se generó el exceso. Arrancan a partir de la constitución de la falta. Hoy con esta respuesta que dio e BCP no sé sabe finalmente cuánto fue el exceso ni tampoco cuántos días duró”, recalcó el economista.
Respuestas poco serias
Ferreira calificó de “kachiãi” y poco seria la respuesta enviada al Congreso Nacional el pasado miércoles 7 de octubre. Aseveró que la contestación carece de la formalidad requerida, no precisa adecuadamente los plazos ni demuestra el cumplimiento estricto de lo establecido en la ley.
“El Banco Central tuvo una respuesta “kachiãi ”. Esta respuesta que dio al Senado “no es seria, no es una respuesta donde te dicen realmente los plazos y cumplan lo que dice la ley”, advirtió.
Si bien reconoció que la Superintendencia de Bancos posee la potestad de ordenar correcciones a las entidades financieras dentro del rango regulatorio, remarcó que las explicaciones remitidas por la banca matriz no constituyen el respaldo sólido que debería caracterizar a su actuación.
Lea más: Mesa directiva del Senado abrió el informe del BCP y esto dice el documento
Pérdida de confianza e intereses cruzados
El exministro advirtió que el principal perjuicio de esta coyuntura es la progresiva pérdida de confianza en la autoridad financiera. En ese sentido, rechazó de forma tajante las declaraciones del miembro del directorio y presidente interino del BCP, Miguel Mora, quien afirmó ante la prensa que la confianza se mantenía “intacta”. Ferreira tildó de falsa dicha apreciación e instó a los directivos a asumir la realidad de la situación.
Añadió que las imprecisiones del informe —como la versión de que un exceso cometido el 4 de junio fue comunicado y subsanado el 5 de junio— dejan abiertas serias dudas sobre la veracidad de los hechos y sobre si el dinero de los contribuyentes y empresas está en buenas manos. A este escenario, sumó como antecedente que el actual presidente del BCP, Carlos Carvallo, ejercía anteriormente como presidente de ueno, y que el propio presidente de la República, Santiago Peña, fue accionista de dicho grupo.
Lea más: “Hay ciertas dudas que el informe no responde”, dice exministro de Hacienda
El recuerdo de la crisis de los 90 y una respuesta “pererĩ”
El economista recordó además el costoso proceso de fortalecimiento institucional que atravesó el BCP luego de la severa crisis financiera de los años 90 y principios de los 2000, la cual costó “sangre, sudor y lágrimas” a miles de ahorristas e implicó la cárcel para exdirectores.
Ferreira lamentó que la credibilidad construida con esfuerzo durante décadas se ponga en riesgo y concluyó que lo más inquietante de este episodio no es la estabilidad del sistema en sí, sino que la autoridad financiera responsable ofrezca una respuesta “tan pererĩ” ante la ciudadanía.
El economista señaló que el documento no precisa la fecha exacta en la que se generó o detectó el exceso de los límites prestables ni el monto total del mismo. Detalló que la legislación vigente establece que los créditos concedidos a empresas vinculadas no pueden superar el 20% del patrimonio efectivo de la entidad que en este caso, tenía un límite cercano a los 80 millones de dólares.
Insistió en que la raíz de la crisis financiera desatada en Paraguay a mediados de los años 90 -y que se extendió hasta inicios de los 2000- fue por los préstamos derivados a empresas vinculadas.
¿Qué contiene el informe y que se excluyó?
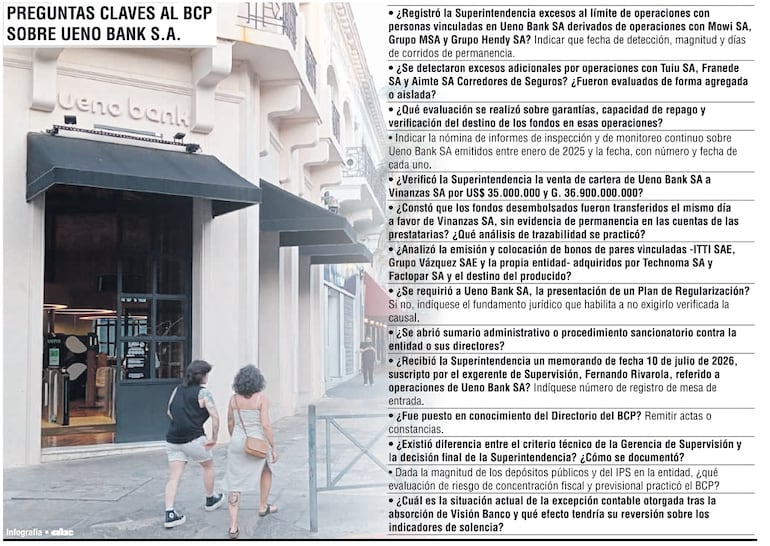
El documento respondido por el BCP abarca 31 preguntas técnico-financieras asociadas a transacciones bursátiles, operaciones con el Sistema de Pagos del Paraguay (SIPAP), límites de crédito bajo la Resolución 134 y el estado de un memorando del exgerente Fernando Rivarola (que el BCP indicó que nunca ingresó formalmente). El BCP confirma la recepción del informe Rivarola por correo el 10 de julio del corriente, sin embargo, para esa fecha el ya había sido trasladado a la Agencia Financiera de Desarrollo (AFD).
El BCP evitó responder 8 de las 31 preguntas formuladas (específicamente las preguntas 7, 8, 9, 11, 12, 14, 15 y 16) y argumentó que estas consultas requerían revelar datos sobre operaciones de terceros y transferencias de carteras específicas, protegidas de manera estricta bajo el secreto bancario contemplado en la ley orgánica de la institución.
No obstante, las autoridades interinas del BCP confirmaron al Congreso que se ha iniciado un proceso de investigación o “presumario” administrativo a Ueno Bank a raíz de irregularidades operativas preventivas detectadas por la Superintendencia de Bancos entre el 5 y el 6 de junio de 2026